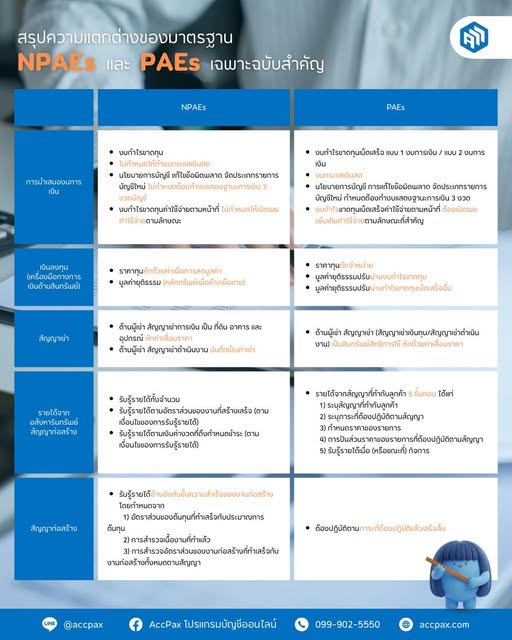
ในวงการบัญชี เวลาเราพูดถึง TFRS กับ NPAEs จริงๆ แล้วมันคือ "มาตรฐานการรายงานทางการเงิน" เหมือนกันครับ แต่ถูกแบ่งออกเป็น 2 ชุดเพื่อให้เหมาะสมกับขนาดและรูปแบบของธุรกิจ ผมสรุปความแตกต่างหลักๆ แบบเข้าใจง่ายๆ ไว้ 4 ข้อ ดังนี้:
1. กลุ่มกิจการที่ต้องนำไปใช้ (Target Entities)
TFRS (มักเรียกกันว่า "TFRS ชุดใหญ่" หรือ PAEs): บังคับใช้กับกิจการที่มีส่วนได้เสียสาธารณะ เช่น บริษัทที่จดทะเบียนในตลาดหลักทรัพย์ฯ, ธนาคาร, สถาบันการเงิน, บริษัทประกันภัย และกองทุนรวม เพราะกิจการเหล่านี้มีผลกระทบต่อคนหมู่มาก
NPAEs (มักเรียกกันว่า "TFRS ชุดเล็ก"): ย่อมาจาก Non-Publicly Accountable Entities หรือกิจการที่ไม่มีส่วนได้เสียสาธารณะ บังคับใช้กับบริษัทจำกัดทั่วไป ห้างหุ้นส่วนจำกัด ซึ่งก็คือธุรกิจ SME ส่วนใหญ่ในประเทศไทย
2. ความซับซ้อนของการบันทึกบัญชี (Complexity)
TFRS ชุดใหญ่: มีความซับซ้อนสูงมาก เพราะอิงตามมาตรฐานสากล (IFRS) มีข้อกำหนดครอบคลุมเรื่องยากๆ เช่น การบัญชีสำหรับเครื่องมือทางการเงิน, การป้องกันความเสี่ยง, หรือผลประโยชน์พนักงานที่มีความซับซ้อน
NPAEs ชุดเล็ก: ถูกออกแบบมาให้เรียบง่ายและยืดหยุ่นกว่า โดยตัดข้อกำหนดที่ซับซ้อนเกินความจำเป็นของธุรกิจ SME ออกไป เพื่อลดภาระและต้นทุนในการทำบัญชี
3. การวัดมูลค่าสินทรัพย์ (Measurement Basis)
TFRS ชุดใหญ่: เน้นการวัดมูลค่าด้วย "มูลค่ายุติธรรม" (Fair Value) เป็นหลัก แปลว่าต้องคอยประเมินราคาสินทรัพย์ให้สะท้อนราคาตลาดปัจจุบันอยู่เสมอ ซึ่งต้องใช้ผู้เชี่ยวชาญในการประเมิน
NPAEs ชุดเล็ก: อนุโลมให้ใช้ "ราคาทุนเดิม" (Historical Cost) เป็นหลัก ซื้อมาเท่าไหร่ก็บันทึกตามนั้น หักค่าเสื่อมราคาไปตามปกติ ทำให้คนทำบัญชีทำงานได้ง่ายกว่ามาก
4. การเปิดเผยข้อมูลในหมายเหตุประกอบงบ (Disclosure)
TFRS ชุดใหญ่: ต้องเปิดเผยข้อมูลแบบละเอียดยิบ ทั้งข้อมูลเชิงปริมาณและเชิงคุณภาพ เพื่อให้นักลงทุนนำไปวิเคราะห์ความเสี่ยงได้
NPAEs ชุดเล็ก: กำหนดให้เปิดเผยเฉพาะข้อมูลที่จำเป็นและมีสาระสำคัญจริงๆ เพื่อประหยัดเวลาและค่าใช้จ่ายในการจัดทำงบการเงิน
สรุปสั้นๆ: TFRS ชุดใหญ่ คือมาตรฐานจัดเต็มสำหรับบริษัทมหาชน ส่วน NPAEs คือมาตรฐานฉบับย่อส่วนที่ทำมาเพื่อเซฟชีวิตนักบัญชีและเซฟต้นทุนให้เจ้าของธุรกิจ SME