ปูพื้นฐานก่อน: "ค่าเสื่อมราคา" คืออะไร?
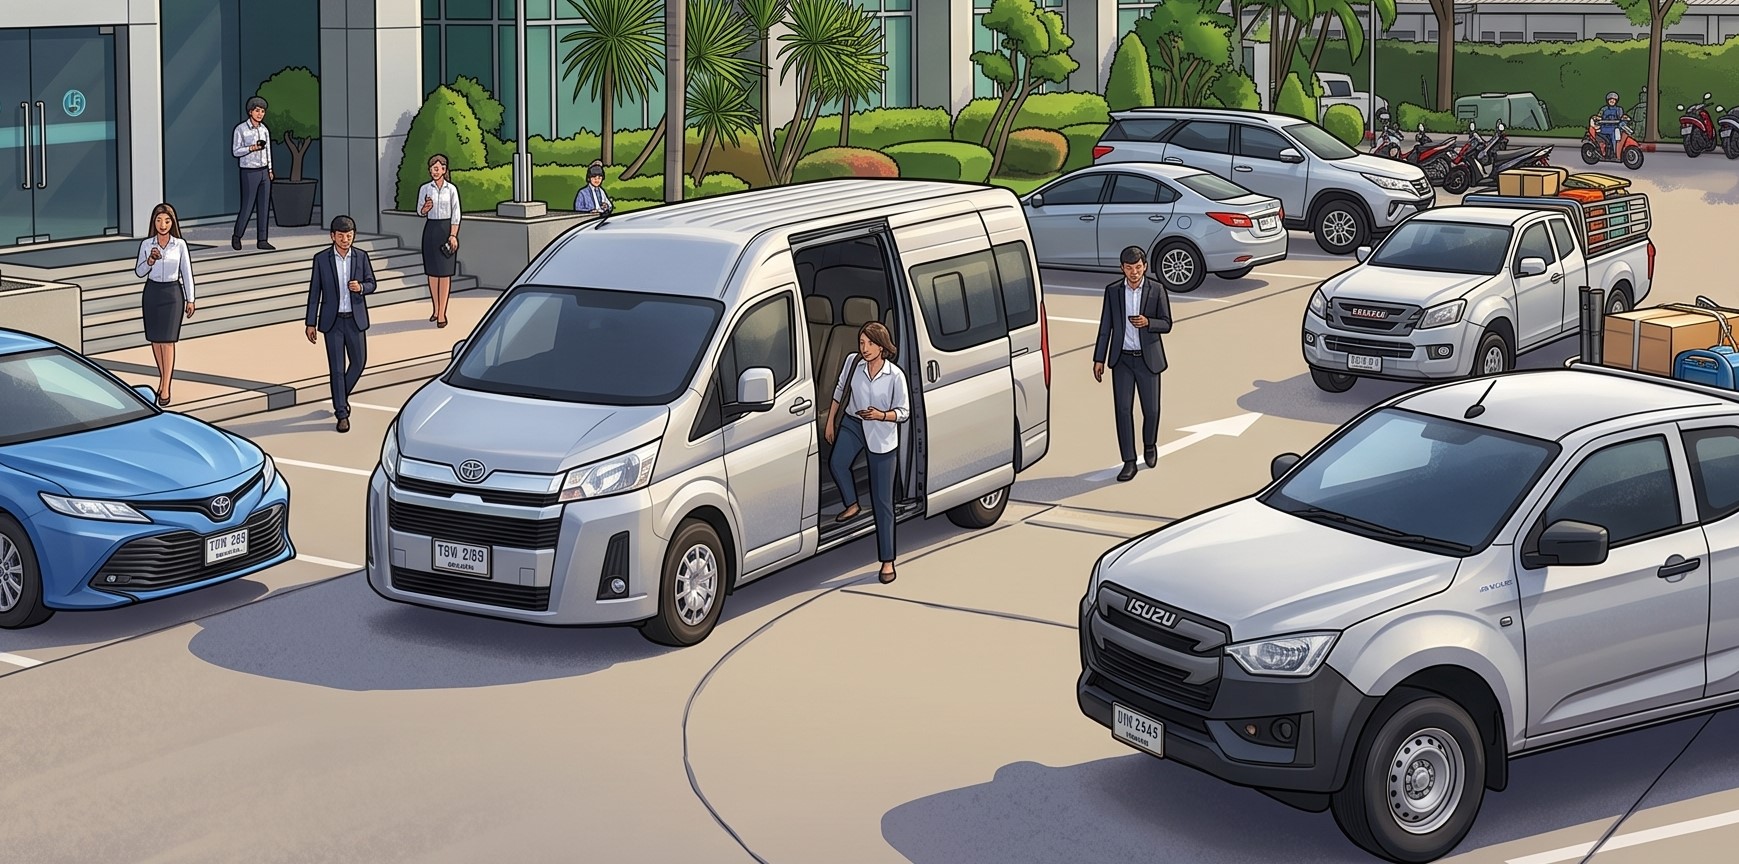
ลองจินตนาการว่าคุณซื้อ รถกระบะ มาคันหนึ่งราคา 1,000,000 บาท เพื่อใช้ขนของขาย รถคันนี้ไม่ได้ราคา 1 ล้านบาทตลอดไป ปีหน้าพอกลายเป็นรถมือสอง ราคาก็ลดลง ปีถัดๆ ไปราคาก็ยิ่งลด
ในทางบัญชี เราไม่อยากบันทึกว่า "ปีนี้เสียเงิน 1 ล้านบาท" ทันที เพราะรถยังใช้งานได้อีกหลายปี เราจึงใช้วิธี "ทยอยหักค่าใช้จ่าย" ไปทีละปี ตามระยะเวลาที่คาดว่าจะใช้รถได้ เงินที่ทยอยหักไปนี้แหละ เรียกว่า "ค่าเสื่อมราคา"
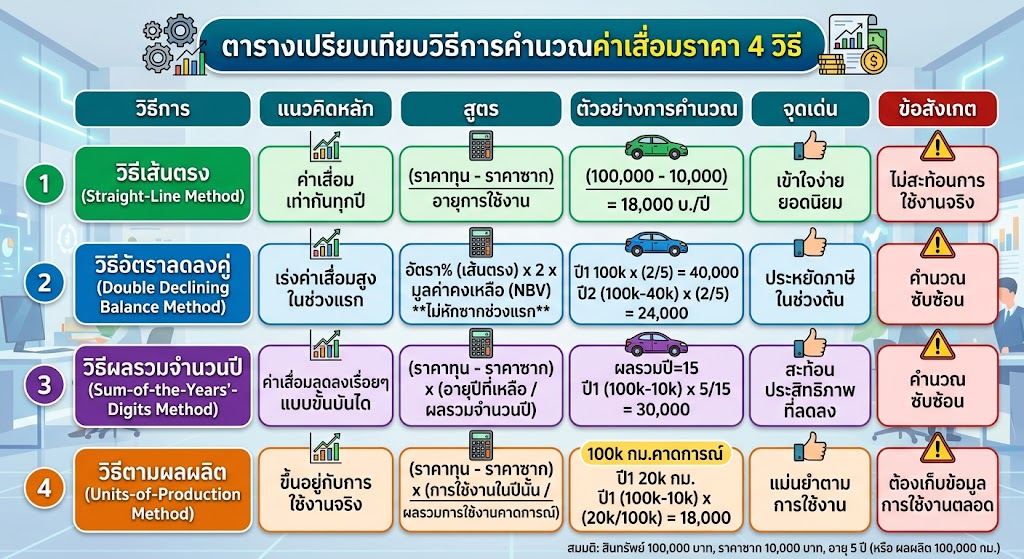
การคำนวณค่าเสื่อมราคา 4 แบบ ยอดนิยม
1. วิธีเส้นตรง (Straight-Line Method)
"ง่ายที่สุด เท่ากันทุกปี"
แนวคิด: สินทรัพย์เสื่อมสภาพเท่าๆ กันตามกาลเวลา ไม่ว่าจะใช้งานหนักหรือเบา
วิธีคำนวณ: นำราคาทุน (ลบด้วยราคาซากถ้าคาดว่าจะขายได้ตอนหมดอายุ) หารด้วยจำนวนปีที่จะใช้งาน
ตัวอย่าง: ซื้อคอมพิวเตอร์ราคา 30,000 บาท คาดว่าใช้ได้ 3 ปี (ไม่มีราคาซาก)
ค่าเสื่อมต่อปี = 30,000 ÷ 3 = 10,000 บาทต่อปี (ปีที่ 1, 2, 3 หักเท่ากัน)
เหมาะกับ: สินทรัพย์ที่เสื่อมสภาพตามเวลาอย่างชัดเจน และการใช้งานค่อนข้างคงที่ เช่น อาคารสำนักงาน, เฟอร์นิเจอร์, อุปกรณ์สำนักงานทั่วไป
2. วิธีตามผลผลิตหรือชั่วโมงทำงาน (Units of Production Method)
"ใช้มาก หักมาก ใช้น้อย หักน้อย"
แนวคิด: ค่าเสื่อมราคาขึ้นอยู่กับการ "ใช้งานจริง" ไม่ใช่เวลาที่ผ่านไป ปีไหนเปิดเครื่องจักรทำงานหนัก ค่าเสื่อมก็จะสูง ปีไหนปิดโรงงาน ค่าเสื่อมก็จะต่ำ
วิธีคำนวณ: หาทุนต่อหน่วยผลิตก่อน แล้วคูณด้วยจำนวนที่ผลิตจริงในปีนั้น
ตัวอย่าง: ซื้อเครื่องจักรราคา 1,000,000 บาท คาดว่าจะผลิตสินค้าได้ทั้งหมด 1,000,000 ชิ้นตลอดอายุ
ทุนค่าเสื่อมต่อชิ้น = 1 บาท
ปีที่ 1 ผลิตได้ 200,000 ชิ้น -> ค่าเสื่อม = 200,000 บาท
ปีที่ 2 ผลิตได้ 50,000 ชิ้น -> ค่าเสื่อม = 50,000 บาท
เหมาะกับ: เครื่องจักรในโรงงาน, ยานพาหนะที่วัดระยะทางเป็นกิโลเมตรได้ชัดเจน, ทรัพยากรธรรมชาติ
3. วิธีอัตราลดลง (Declining Balance Method)
"ปีแรกๆ หักเยอะ ปีหลังๆ หักน้อย"
แนวคิด: สินทรัพย์บางอย่างมีประสิทธิภาพสูงที่สุดและลดมูลค่าเร็วที่สุดในช่วง "เริ่มต้นใช้งาน" (เช่น แกะกล่องมือถือปุ๊บ ราคาตกปั๊บ) เราจึงหักค่าเสื่อมเยอะๆ ตอนแรก เพื่อสะท้อนความจริงและช่วยลดภาษีในช่วงแรกที่ธุรกิจอาจมีต้นทุนสูง
วิธีคำนวณ: ใช้อัตราเปอร์เซ็นต์คงที่ คูณกับ "มูลค่าคงเหลือตามบัญชี" (ราคาทุนหักค่าเสื่อมสะสม) ไม่ใช่คูณราคาทุนเดิม
ตัวอย่าง: ซื้อรถยนต์ 1,000,000 บาท คิดค่าเสื่อมแบบ Double Declining 40% ต่อปี
ปีที่ 1: 1,000,000 x 40% = 400,000 บาท
ปีที่ 2: (1,000,000 - 400,000) x 40% = 240,000 บาท
เหมาะกับ: สินทรัพย์ที่เทคโนโลยีเปลี่ยนเร็ว, เสื่อมค่าเร็วตามแฟชั่นหรือเทคโนโลยี เช่น คอมพิวเตอร์, สมาร์ทโฟน, รถยนต์
4. วิธีผลรวมจำนวนปี (Sum-of-the-Years'-Digits Method - SYD)
"ปีแรกๆ หักเยอะ ปีหลังๆ หักน้อย (แบบขั้นบันได)"
แนวคิด: คล้ายกับวิธีอัตราลดลง คือต้องการหักค่าเสื่อมมากในช่วงแรก แต่ใช้วิธีคำนวณแบบเศษส่วนที่ตัวคูณจะลดลงเรื่อยๆ ในแต่ละปี
วิธีคำนวณ: นำอายุการใช้งานมาบวกกันเป็นตัวหาร (เช่น ใช้ 3 ปี ตัวหารคือ 1+2+3 = 6) แล้วใช้ปีที่เหลืออยู่เป็นตัวคูณ (ปีที่ 1 คูณ 3/6, ปีที่ 2 คูณ 2/6, ปีที่ 3 คูณ 1/6)
ตัวอย่าง: ซื้ออุปกรณ์ 60,000 บาท ใช้ได้ 3 ปี (หาร 6)
ปีที่ 1: 60,000 x 3/6 = 30,000 บาท
ปีที่ 2: 60,000 x 2/6 = 20,000 บาท
ปีที่ 3: 60,000 x 1/6 = 10,000 บาท
เหมาะกับ: สินทรัพย์คลาเดียวกับวิธีอัตราลดลง แต่ต้องการวิธีหักที่เป็นระบบลดลงแบบขั้นบันไดชัดเจน