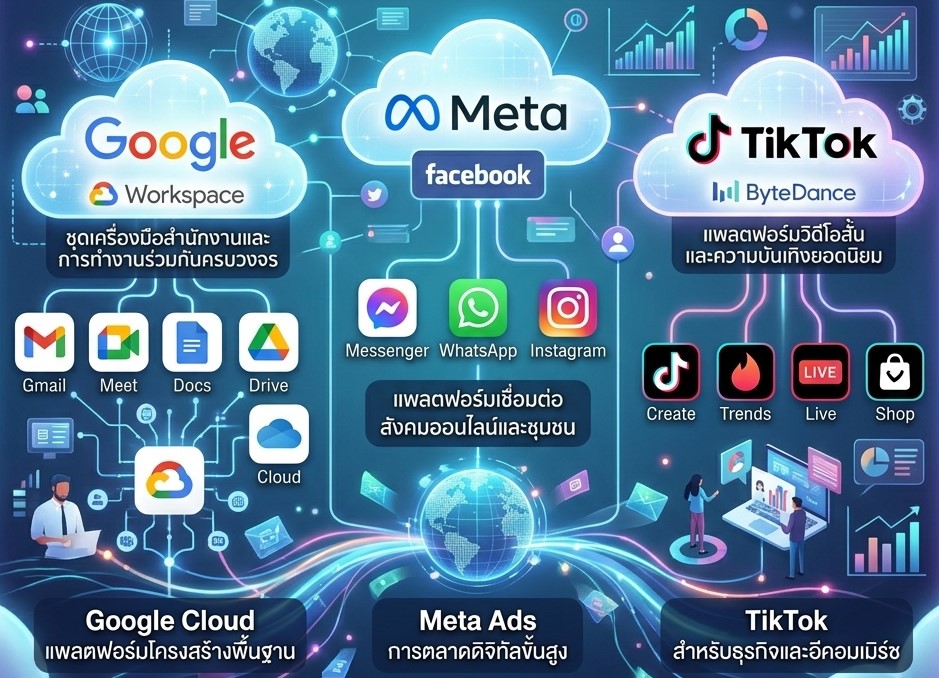
การใช้บริการซอฟต์แวร์จากต่างประเทศ (SaaS) อย่าง Google, Facebook หรือ TikTok ในนามบริษัท นักบัญชีมีหน้าที่สำคัญในการจัดการภาษีให้ถูกต้องตามกฎหมายไทย เนื่องจากเป็นการจ่ายเงินค่าบริการออกไปนอกราชอาณาจักร โดยมีขั้นตอนหลักดังนี้ครับ
1. ภาษีมูลค่าเพิ่ม (VAT)
แม้ผู้ให้บริการต่างประเทศจะจดทะเบียนภาษี e-Service ในไทยแล้ว แต่สำหรับ "นิติบุคคล" ที่จดทะเบียน VAT ในไทย หน้าที่ภาษีจะต่างจากบุคคลธรรมดาครับ:
การนำส่ง ภ.พ.36: เมื่อบริษัทจ่ายเงินค่าบริการไปต่างประเทศ บริษัทมีหน้าที่นำส่งภาษีมูลค่าเพิ่ม 7% แทนผู้ให้บริการต่างประเทศ โดยยื่นแบบ ภ.พ.36 ภายในวันที่ 7 ของเดือนถัดไป (หรือวันที่ 15 หากยื่นออนไลน์)
การใช้เป็นภาษีซื้อ: ใบเสร็จรับเงินจากกรมสรรพากรที่ได้จากการยื่น ภ.พ.36 สามารถนำมาใช้เป็น "ภาษีซื้อ" เพื่อหักออกจากภาษีขายในแบบ ภ.พ.30 ของเดือนที่ได้รับใบเสร็จนั้นได้
ข้อควรระวัง: หากได้รับใบแจ้งหนี้ที่มี VAT 7% ระบุมาแล้ว (ในฐานะ e-Service) บริษัทมักจะไม่สามารถนำใบเสร็จรับเงินจากแพลตฟอร์มนั้นมาใช้เป็นภาษีซื้อโดยตรงได้ แต่ต้องใช้วิธีนำส่ง ภ.พ.36 ด้วยตัวเองเพื่อรับใบเสร็จจากกรมสรรพากรมาใช้แทน
2. ภาษีเงินได้หัก ณ ที่จ่าย (Withholding Tax)
เมื่อมีการจ่ายเงินค่าบริการไปยังนิติบุคคลต่างประเทศที่ไม่ได้ประกอบกิจการในไทย:
การหักภาษี 15% (ภ.ง.ด.54): ตามประมวลรัษฎากร มาตรา 40(2)-(6) เช่น ค่าสิทธิ (Royalty) หรือค่าบริการทางเทคนิค บริษัทในไทยต้องหักภาษี ณ ที่จ่ายในอัตรา 15% ของยอดเงินที่จ่าย
ตรวจสอบอนุสัญญาภาษีซ้อน (DTA): นักบัญชีควรตรวจสอบว่าประเทศต้นทาง (เช่น สิงคโปร์ สำหรับ Google/Facebook) มีอนุสัญญาภาษีซ้อนกับไทยหรือไม่ เพราะอาจได้รับสิทธิ "ยกเว้น" หรือลดอัตราภาษีหัก ณ ที่จ่าย หากเข้าเงื่อนไขว่าเป็น "กำไรจากธุรกิจ" (Business Profits) และไม่มีสถานประกอบการถาวรในไทย
3. การบันทึกบัญชีและเอกสารประกอบ
หลักฐานการจ่ายเงิน: ต้องเก็บหลักฐานการชำระเงิน (เช่น Statement ธนาคาร หรือใบเสร็จจากระบบบัตรเครดิต) และใบแจ้งหนี้ (Invoice) จากต่างประเทศไว้เป็นหลักฐานค่าใช้จ่าย
อัตราแลกเปลี่ยน: ต้องคำนวณยอดเงินจ่ายเป็นเงินบาทโดยใช้อัตราแลกเปลี่ยนของธนาคารพาณิชย์ ณ วันที่เกิดรายการหรือวันที่จ่ายเงิน
บันทึกค่าใช้จ่าย: บันทึกเป็นค่าใช้จ่ายตามประเภทบริการ (เช่น ค่าโฆษณา, ค่าซอฟต์แวร์) และแยกรายการภาษีนำส่งให้ชัดเจนเพื่อการตรวจสอบ